KefaletSenedi.com Editör Kurulu — Güncelleme: 20 Eylül 2026
Kısa yanıt: Kefalet senedi; kamu ihalelerinde (4734 S.K.), vergi dairelerinde ve KDV iadelerinde (6183 S.K.) banka teminat mektubuyla eşdeğer kabul edilen, işletmelerin banka kredi limitlerini koruyan stratejik bir finansal araçtır. Mevzuatın açıkça cevaz verdiği alanlarda ve lehtarın kabulü ölçüsünde, hukuki ve mali açıdan tam bir eşdeğerdir.
1. Stratejik Giriş ve Koşullu Yanıt
İşletmelerin finansal yönetim stratejilerinde likidite rasyolarını optimize etmek ve banka kredi limitlerini (tahsisli limitler) verimli kullanmak, sermaye maliyetini yönetmenin en kritik adımıdır. Günümüz finansal ekosisteminde, geleneksel banka teminat mektuplarının yarattığı gayrinakdi kredi limit baskısını kırmak adına “Kefalet Sigortası” tabanlı senetler stratejik bir çıkış yolu sunmaktadır.
“Kefalet senedi banka teminat mektubuna alternatif midir?” sorusuna uzman perspektifiyle verilecek yanıt; “Mevzuatın açıkça cevaz verdiği alanlarda ve lehtarın (idarenin/kurumun) kabulü ölçüsünde, hukuki ve mali açıdan tam bir eşdeğerdir” şeklinde kurgulanmalıdır. Finansal dönüşüm süreci, teminatı bir bankacılık ürünü olmaktan çıkarıp, sigorta sektörünün güçlü özsermayesi ve reasürans kapasitesiyle desteklenen, “plasman” niteliği taşıyan bir finansman aracına dönüştürmüştür.
2. “Alternatif” Kavramının Hukuki ve Finansal Analizi
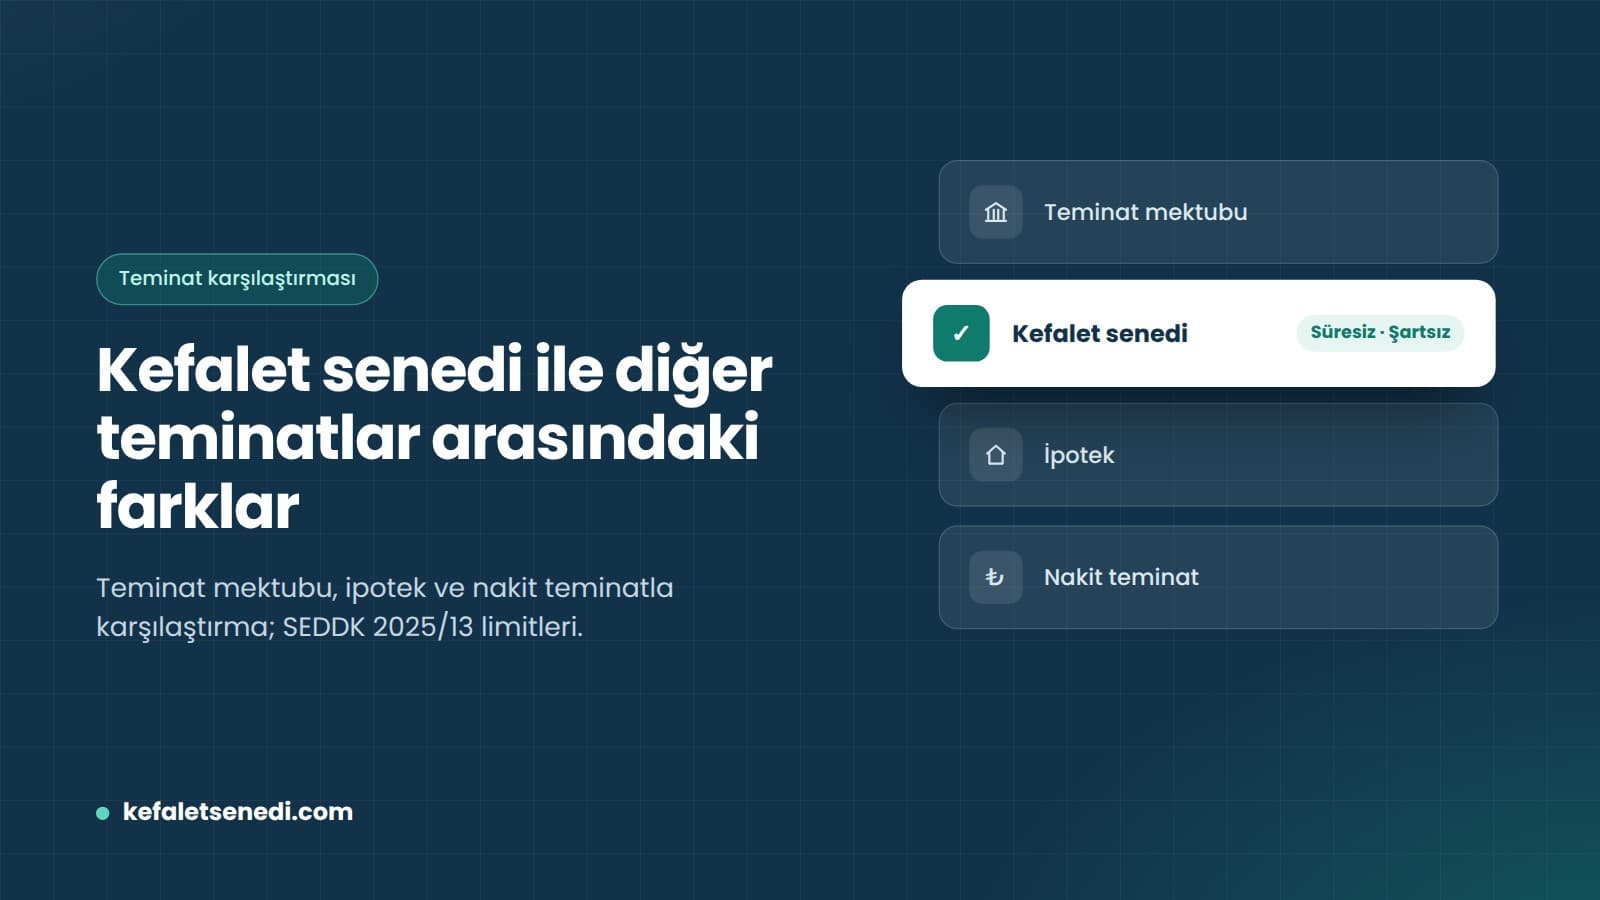
İşletmeler için teminat mektubu ile kefalet senedi arasındaki temel fark, bir limit yönetimi ve kredi itibarının korunması meselesidir. Banka teminat mektupları, işletmenin mevcut gayrinakdi kredi limitlerini doğrudan işgal ederken; kefalet senedi, sigorta şirketinin bilançosu üzerinden ek bir finansal kapasite yaratır.
Peki bu durum işletmeler için ne anlama geliyor? Bankalar, teminat mektubu tahsis ederken genellikle firmanın kredi limitlerini dondurur ve bazı durumlarda %100’e varan nakit/varlık blokajı talep eder. Kefalet senedi ise, sigorta şirketinin firmanın finansal derecelendirme notuna dayalı olarak sağladığı bir kapasitedir. Bu sayede işletme, bankadaki limitlerini nakit krediler veya operasyonel harcamalar için serbest bırakarak likidite esnekliği kazanır. Borçlar Kanunu’ndaki kefalet sözleşmesi prensiplerine dayanan bu araç, banka mektuplarıyla aynı ödeme garantisini sunarken, firmanın finansal hareket alanını genişletir.
3. Kamu İhalelerinde Kefalet Senedi: 4734 Sayılı Kanun ve Uygulama
Kamu ihale sisteminde teminat araçlarının çeşitlendirilmesi, ihalelere katılımı artırarak rekabetin derinleşmesine katkı sağlar. Bu durum, 4734 sayılı Kamu İhale Kanunu’nda yapılan reformlarla yasal bir zorunluluk haline getirilmiştir.
- 4734 Sayılı Kanun Madde 34: 7061 sayılı Kanun ile yapılan değişiklikle, Türkiye’de yerleşik sigorta şirketlerince düzenlenen kefalet senetleri, kamu ihalelerinde banka teminat mektuplarıyla “eşdeğer” statüsüne getirilmiştir.
- Teminat Türleri: İstekliler; geçici, kesin, ek kesin ve avans teminatı türlerinde kefalet senedini “eşdeğer değer” olarak sunabilirler.
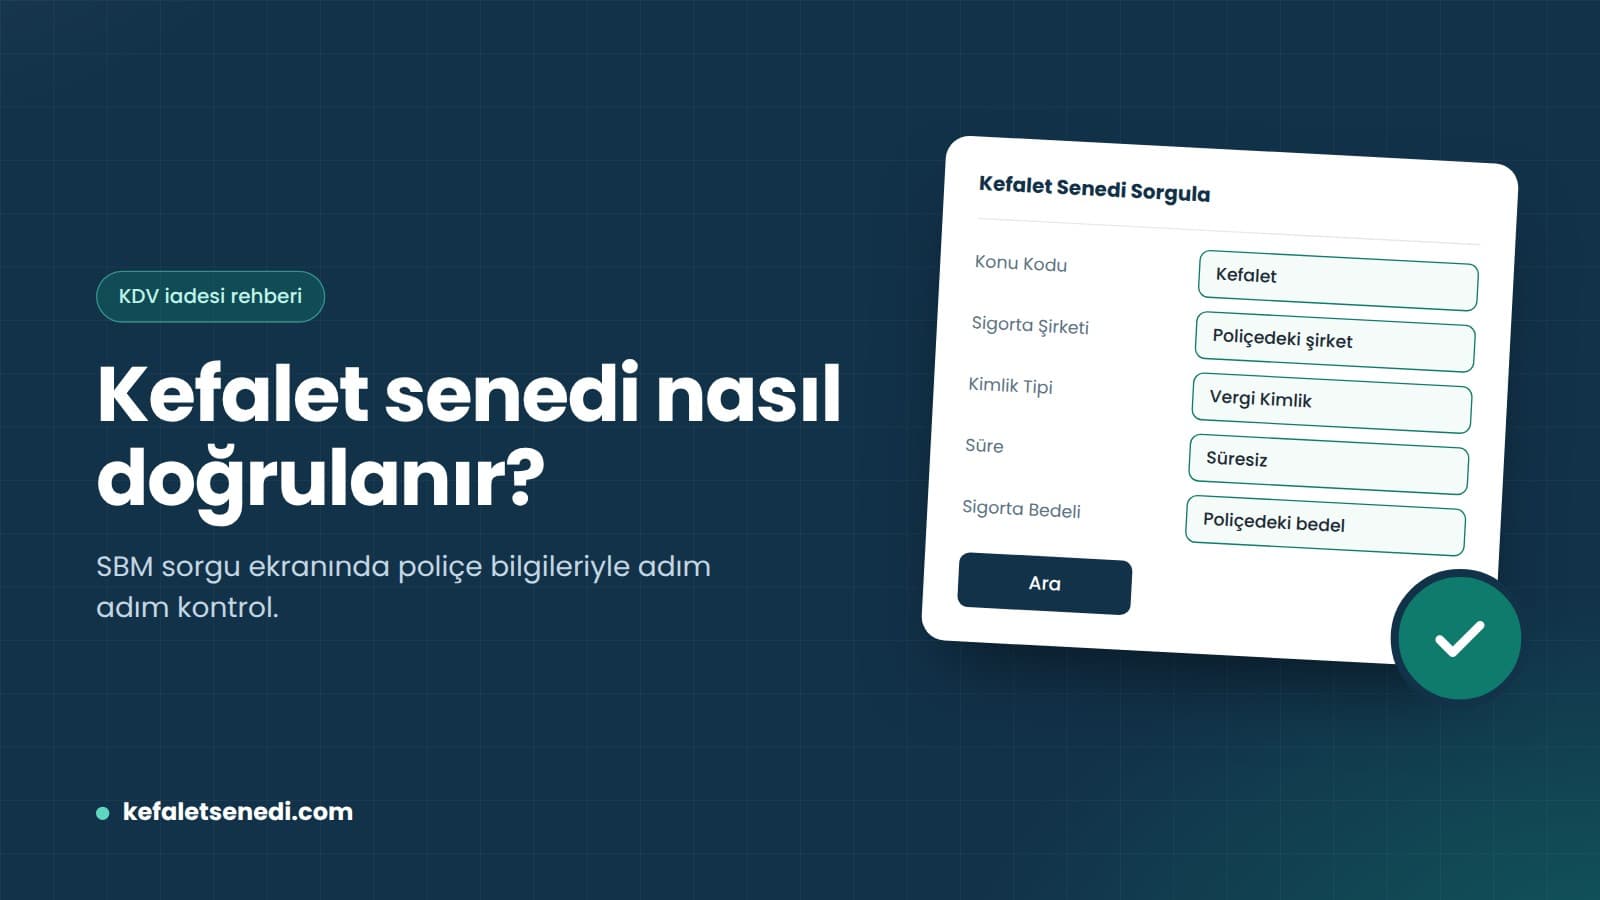
- Risk Noktaları ve KİK Kararları: Uygulamada karşılaşılan en büyük risk, senetlerin “süresiz” olma şartının ihlal edilmesi veya SBM (Sigorta Bilgi ve Gözetim Merkezi) kaydıyla ilgili teknik aksaklıklardır. KİK’in güncel kararlarında, senedin SBM üzerinden doğrulanabilirliğini sağlayan QR kod veya takip numarası eksikliği, teklifin esastan reddedilmesi gerekçesi olarak kabul edilmektedir. İhaleye giren firmaların, senedin Kamu İhale Genel Tebliği’ndeki standart forma uygunluğunu ve idari şartnamede belirtilen geçerlilik süresini karşıladığını teyit etmesi hayati önem taşır.
4. Vergi, Gümrük ve Yargı Teminatlarında Yeni Dönem (6183 Sayılı Kanun)
7417 sayılı Kanun ile yapılan düzenlemeler, mükelleflerin kamuya olan borçlarının teminat altına alınmasında sigorta sektörüne tam yetki vermiştir. 6183 sayılı Kanun’un 10. maddesi uyarınca, “süresiz ve şartsız” kefalet senetleri artık banka mektuplarıyla aynı hukuki geçerliliğe sahiptir.
- KDV İadesi Süreçleri ve EK-13 Şartı: 43 Seri No’lu KDV Genel Uygulama Tebliği kapsamında mükellefler, KDV iadelerini alırken kefalet senedi sunabilmektedir. Burada kritik teknik detay, senedin EK-13 standart şablonuna birebir uygun olmasıdır. Bu şablona göre senet; asli ve fer’i alacakları kapsamalı ve “ilk yazılı talep üzerine derhal ve gecikmeksizin” ödeme taahhüdü içermelidir.
- SGK ve Gümrük Kabulü: TÜRMOB tarafından yayımlanan SGK Genel Yazısı ile, sigorta şirketlerinin kefalet senetlerinin tüm SGK merkezlerinde idari bir tereddüt olmaksızın kabul edilmesi zorunlu kılınmıştır. Benzer şekilde gümrük yükümlülüklerinde de sigorta kapasitesi etkin bir şekilde kullanılmaktadır.
5. Risk Yönetimi ve Sınırlamalar: SEDDK 2025/13 Sayılı Genelge
Sigortacılık sektöründe sürdürülebilirliği sağlamak amacıyla yayımlanan SEDDK 2025/13 sayılı Genelge, kefalet sigortası pazarında sıkı bir disiplin getirmiştir.
Özsermaye ve limit ilişkisi: Sigorta şirketlerinin bir risk grubuna verebileceği teminat miktarı, şirketin özsermayesiyle doğrudan ilişkilendirilmiştir:
- %15 Limit: Standart risk grubu limiti.
- %25 Limit: Sigortalının belirli bir kredi derecelendirme notuna sahip olması veya özsermayesinin 200–500 milyon TL üzerinde olması halinde uygulanır.
- %35 Limit: Kamu risk grupları veya kefalet tutarının sigortalı özsermayesinin %10’unun altında kaldığı durumlarda geçerlidir.
Kritik yürürlük tarihleri: Genelge’nin geçici 1. maddesi uyarınca, sigortalılara ilişkin bireysel sınırlamalar 1 Temmuz 2025, risk grubuna ilişkin toplam sınırlamalar ise 1 Ocak 2026 tarihinden itibaren zorunlu hale gelecektir.
Reasürans ve SBM kaydı: Sigorta şirketlerinin yüksek limitli senetler düzenleyebilmesi, sahip oldukları reasürans kapasitesine bağlıdır. Ayrıca, her senet SBM üzerinden eş zamanlı düzenlenerek sahtecilik riskine karşı güvence altına alınmıştır.
6. Karşılaştırmalı Kabul Tablosu ve Kullanım Matrisi
| Kullanım Alanı | Banka Teminat Mektubu | Kefalet Senedi | Yasal Dayanak |
|---|---|---|---|
| Kamu ihaleleri | Kabul edilir | Kabul edilir | 4734 S.K. Madde 34 |
| KDV iadeleri | Kabul edilir | Kabul edilir | 43 No KDV Tebliği / EK-13 |
| Vergi teminatları | Kabul edilir | Kabul edilir | 6183 S.K. Madde 10 |
| Gümrük işlemleri | Kabul edilir | Kabul edilir | 7417 S.K. düzenlemesi |
| SGK işlemleri | Kabul edilir | Kabul edilir | SGK Genel Yazısı (TÜRMOB) |
| Şahsi borçlar | Kabul edilir | Kabul edilir (lehtar onayıyla) | TBK Madde 581–603 |
7. Sıkça Sorulan Sorular (SSS)
- Kefalet senedinde “ilk yazılı talep” şartı neden önemlidir? Bu ibare, senedin “şartsız” niteliğini belirler. İdarenin herhangi bir mahkeme kararı veya ek belge sunmadan, sadece yazılı talebiyle parayı tahsil edebilmesini sağlar.
- Kefalet senedi için eş rızası gerekir mi? Türk Borçlar Kanunu (TBK) m. 584 uyarınca kural olarak eş rızası aransa da; ticari işletme sahipleri, şirket ortakları veya esnafların kendi işletmeleriyle ilgili verecekleri kefaletlerde eş rızası aranmamaktadır. Bu, tacirler için ciddi bir bürokratik avantajdır.
- İdare kefalet senedini kabul etmezse ne yapılmalıdır? 4734 ve 6183 sayılı Kanunlar gereği senedin banka mektubuyla eşdeğer olduğu belirtilerek, ilgili mevzuat ve SEDDK genelgeleri referans gösterilip itiraz edilmelidir.
- SBM kaydı olmayan bir senet geçerli midir? Hayır. SEDDK 2025/13 Genelgesi uyarınca tüm senetlerin SBM üzerinden eş zamanlı düzenlenmesi ve doğrulanabilir olması şarttır. SBM kaydı olmayan senetler ihale dışı kalma sebebidir.
- Döviz cinsinden kefalet senedi düzenlenebilir mi? Evet, sözleşme veya ihale şartnamesi dövizle teminat sunulmasına izin veriyorsa, yabancı para birimi üzerinden düzenleme yapılabilir.
8. Sonuç: Süreç Yönetimi ve Danışmanlık
İşletmelerin finansal mühendislik süreçlerinde banka kredi limitlerini korumak stratejik bir önceliktir. İhale şartnamelerinin teknik analizi, teminatın 6183 sayılı Kanun ve EK-13 standartlarına uygunluğu ve özellikle yüksek tutarlı projelerde sigorta şirketlerinin reasürans kapasitesiyle eşleştirilmesi aşamalarında uzmanlık gerekir. SBM kayıt süreçlerinden hukuki geçerlilik denetimine kadar her adımda, ihalelerden elenme riskini azaltmak için uzman ekiplerimizle iletişime geçebilir; ayrıca kefalet senedi ile teminat mektubu farkları, kefalet senedi nedir ve nasıl alınır rehberlerimizi inceleyebilirsiniz.
Kaynakça
- 4734 Sayılı Kamu İhale Kanunu — Madde 34 ve ilgili KİK Kurul Kararları
- 6183 Sayılı AATUH Kanunu — Madde 10 ve 7417 sayılı Kanun değişiklikleri
- SEDDK 2025/13 Sayılı Genelge — Kefalet Sigortasında Risk Kabul ve Limit Uygulamaları
- 43 Seri No’lu KDV Genel Uygulama Tebliği — EK-13 standart kefalet senedi örneği
- 6098 Sayılı Türk Borçlar Kanunu — Madde 584
- SGK Genel Yazısı (TÜRMOB) — Banka teminat mektupları ile sigorta senetlerinin eşdeğerliği