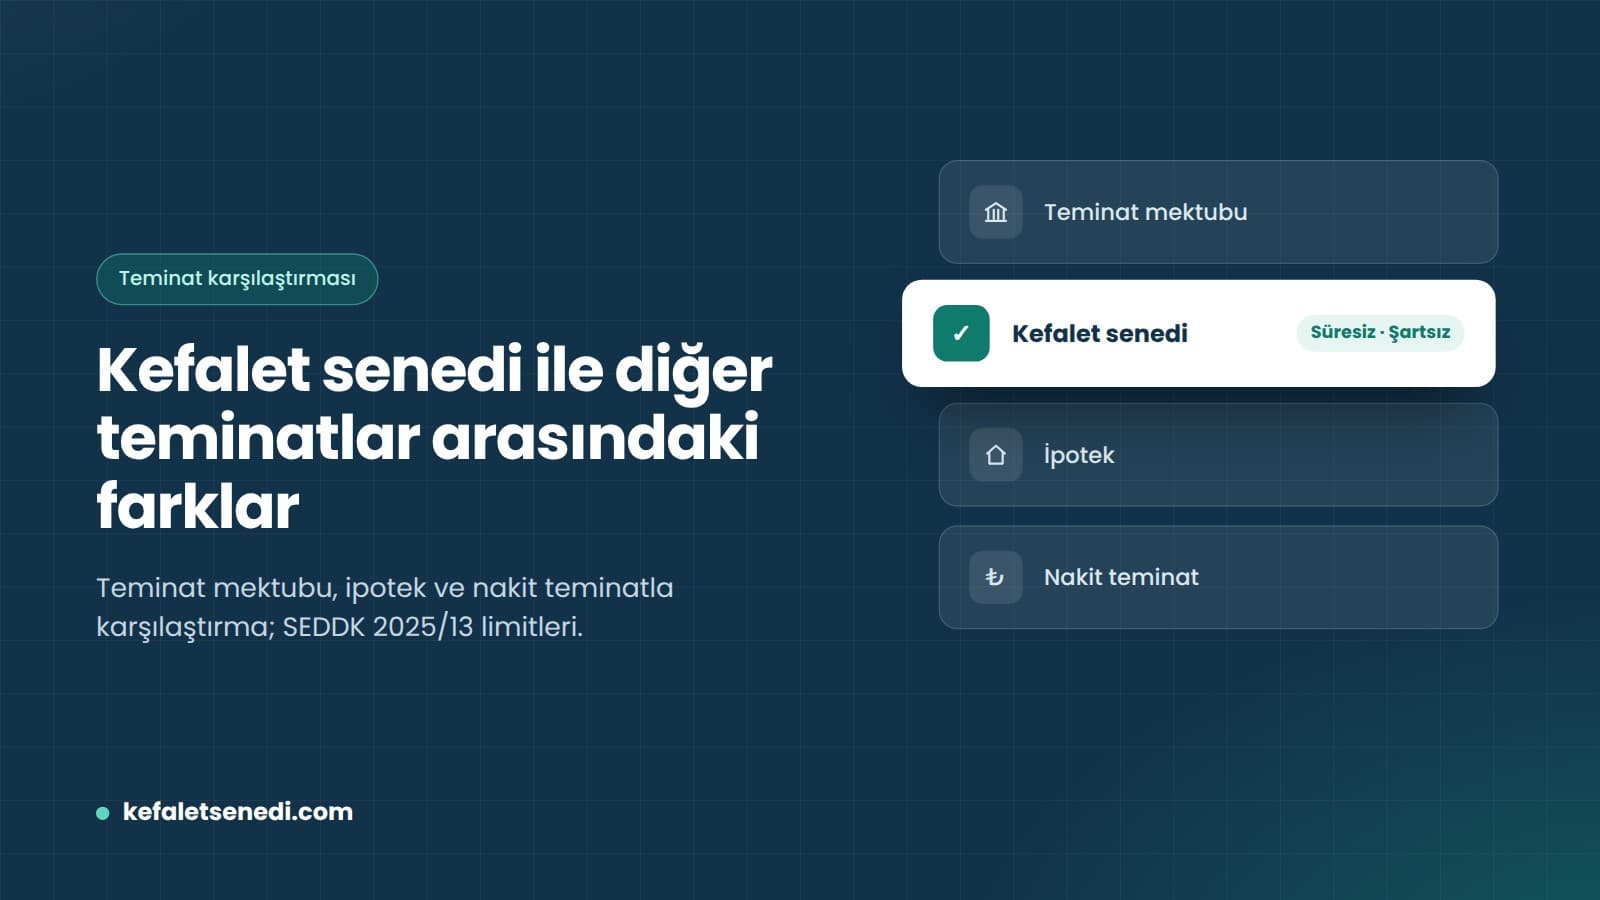
Özet: Kefalet senedi ile banka teminat mektubu arasındaki temel fark, teminatı sağlayan kurum ve banka kredi limitlerine etkisidir. Teminat mektubu bankalarca verilir ve kredi limitlerini bloke ederken; kefalet senedi sigorta şirketlerince düzenlenir ve banka limitlerini etkilemez. Her iki araç da kamu ihalelerinde ve KDV iadelerinde eşdeğer kabul edilir.
Önemli uyarı: Bu metin genel bilgilendirme amaçlı hazırlanmıştır; profesyonel vergi, hukuk veya muhasebe danışmanlığı kapsamında değildir.
Giriş: modern finansman ve teminat ekosisteminin dönüşümü
Teminat yönetimi, bir işletmenin likidite kapasitesini ve ihale performansını belirleyen en kritik finansal kaldıraçlardan biridir. Geleneksel olarak banka teminat mektupları üzerine inşa edilen Türk ticaret ekosistemi, özellikle 7417 sayılı Kanun ve 43 No’lu KDV Tebliği ile köklü bir dönüşüm yaşamıştır. İşletme sermayesinin korunması ve kredi limitlerinin verimli kullanımı bağlamında, sigorta çözümlerinin “süresiz ve şartsız” yapısı, finansal esneklik arayan firmalar için oyun değiştirici bir unsur hâline gelmiştir. Artık teminat, sadece bir güvence aracı değil, aynı zamanda stratejik bir sermaye yönetimi enstrümanıdır.
Teminat türlerinin hukuki haritası: kamu ve özel sektör rejimleri
Kamu ve özel hukuk rejimleri arasındaki temel ayrım, tarafların sorumluluk sınırları ve mevzuatın emredici hükümlerinde yatar. Kamu rejiminde teminatın kabul edilebilirliği katı listelere bağlıyken, özel hukukta irade serbestisi ve fer’ilik ilkesi ön plandadır.
Kamu ihale ve alacakları (6183 ve 4734 sayılı kanunlar)
6183 sayılı Kanun’un 10. maddesi uyarınca kamuya verilecek teminatlar net bir liste hâlinde sunulmuştur:
- Para
- Banka teminat mektupları
- Hazine Müsteşarlığınca ihraç edilen Devlet iç borçlanma senetleri
- Sigorta şirketleri tarafından verilen süresiz ve şartsız kefalet senetleri
Bu kapsamda 6183 sayılı Kanun, sigorta şirketlerinin sunduğu senetleri banka mektuplarıyla tam eşdeğer kılarak kamu ihalelerinde geçerli bir finansal araç hâline getirmiştir.
Özel sektör araçları
Türk Borçlar Kanunu (TBK) çerçevesindeki şahsi kefalet ve ipotek gibi araçlar, borcun varlığına bağlı (fer’i) niteliktedir. Ancak kamu alacaklarında kullanılan “süresiz ve şartsız” kefalet senetleri, bu fer’ilik bağını operasyonel olarak esneterek birincil bir ödeme taahhüdü işlevi görür.
Sigorta şirketi kefalet senetleri: teknik şartlar ve geçerlilik kriterleri
Bir kefalet senedinin geçerli bir teminat aracı olabilmesi, özellikle kamu alacakları söz konusu olduğunda, borçlar hukuku ile vergi tebliğlerinin kesişimindeki teknik şartlara tam uyum sağlamasına bağlıdır.
Genel geçerlilik şartları (TBK)
- Yazılı şekil: Sözleşmenin geçerliliği için yazılı olması şarttır.
- Azami miktar ve tarih: Kefilin sorumlu olduğu en yüksek tutar ve kefalet tarihi açıkça belirtilmelidir.
- Müteselsil nitelik: Borçlunun temerrüdü hâlinde doğrudan kefile gidilebilmesi için senedin müteselsil nitelik taşıması stratejik bir gerekliliktir.
KDV iadesi süreçleri için teknik kriterler
43 No’lu KDV Tebliği ve Tahsilat Genel Tebliği (Seri: A Sıra No: 1) Ek-13 uyarınca şu şartlar zorunludur:
- Paraya çevrilme şartı: Senedin nakde dönüştürülmesi hiçbir sınırlayıcı şarta veya protesto çekme zorunluluğuna bağlanamaz.
- Süresiz olma: KDV iadelerinde teminatın belirli bir vade ile sınırlandırılmaması esastır.
- Standart örneğe uygunluk: Senedin metni, Tahsilat Genel Tebliği Ek-13’teki “Süresiz ve Şartsız Kefalet Senedi Örneği” ile birebir uyumlu olmalıdır.
Risk yönetimi ve limit uygulamaları (SEDDK 2025/13)
Sigorta şirketlerinin kefalet sigortası branşındaki risk kapasitesi, SEDDK 2025/13 sayılı Genelge ile sıkı bir sermaye yeterliliği yönetimine tabi tutulmuştur.
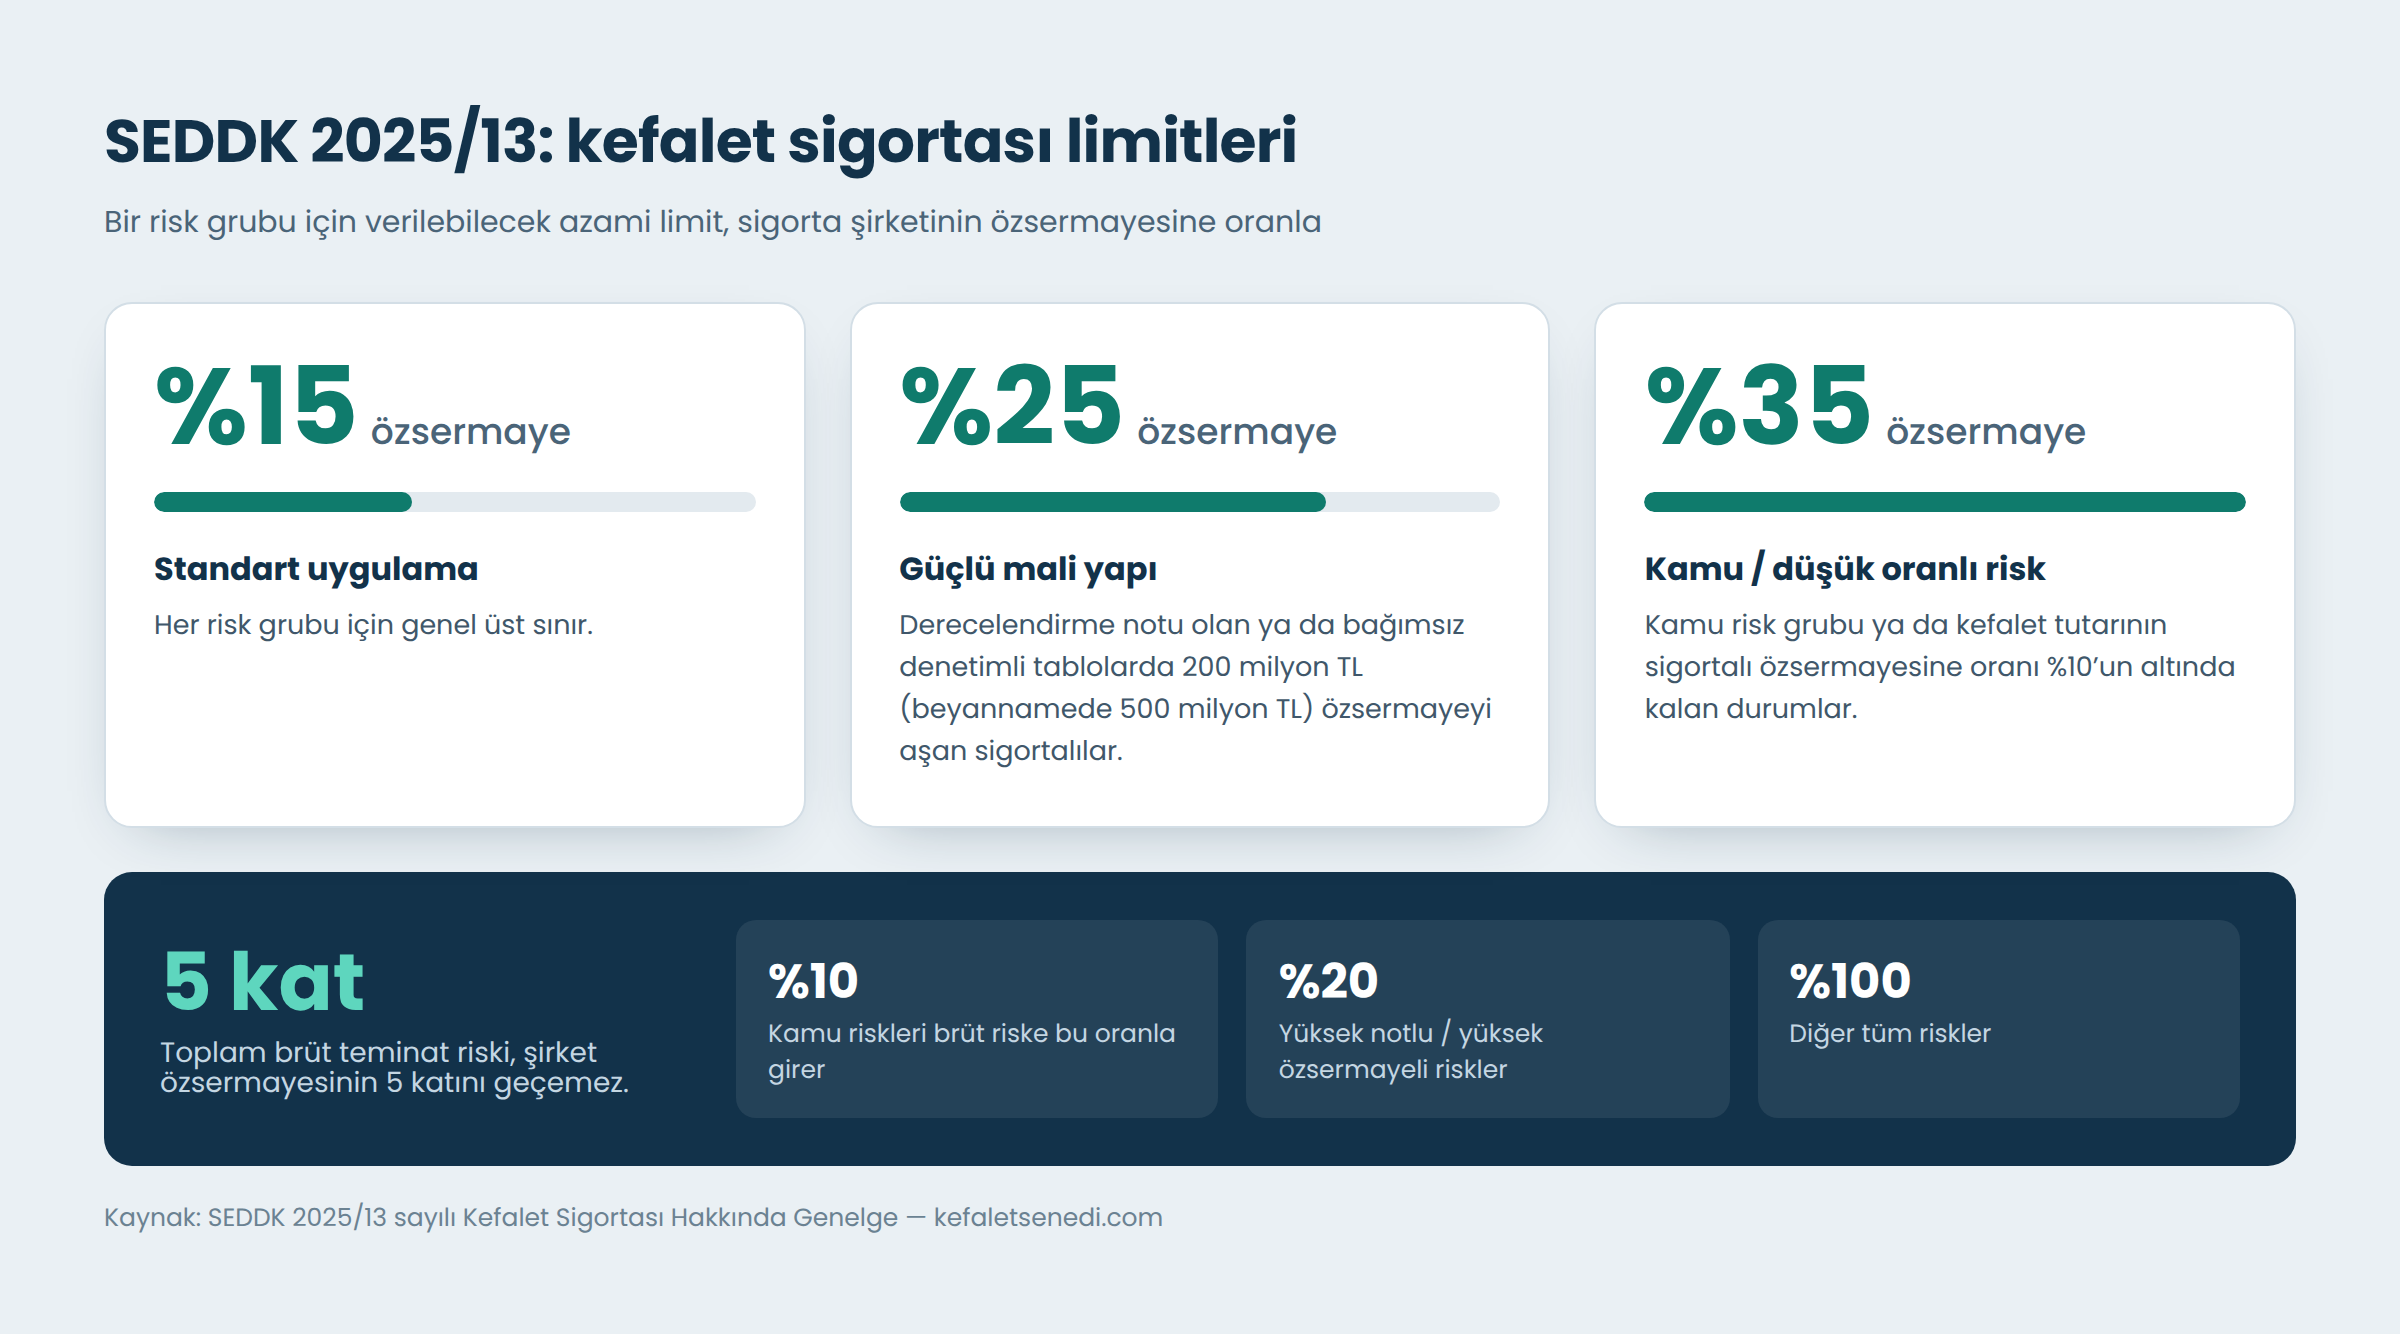
- Risk grubu bazlı limitler: Standart uygulama bir risk grubu için özsermayenin %15’idir. Derecelendirme notu olan veya bağımsız denetimden geçmiş mali tablolarında 200 milyon TL (kurumlar vergisi beyannamesinde 500 milyon TL) özsermaye eşiğini aşan sigortalılar için bu limit %25’e çıkar. Kamu risk grubunda veya kefalet tutarının sigortalı özsermayesine oranının %10 altında kaldığı durumlarda üst sınır %35’tir.
- Brüt teminat riski ve ağırlıklandırma: Şirketin toplam brüt riski özsermayesinin 5 katını geçemez. Bu hesaplamada kamu riskleri %10, yüksek notlu/özsermayeli riskler %20, diğer riskler %100 oranında brüt riske dahil edilir.
- Gerçek zamanlı denetim: Tüm poliçeler ve reasürans bilgileri SBM üzerinden eş zamanlı takip edilir. Limit aşımında SBM, şirketin yeni senet üretmesini otomatik olarak engeller.
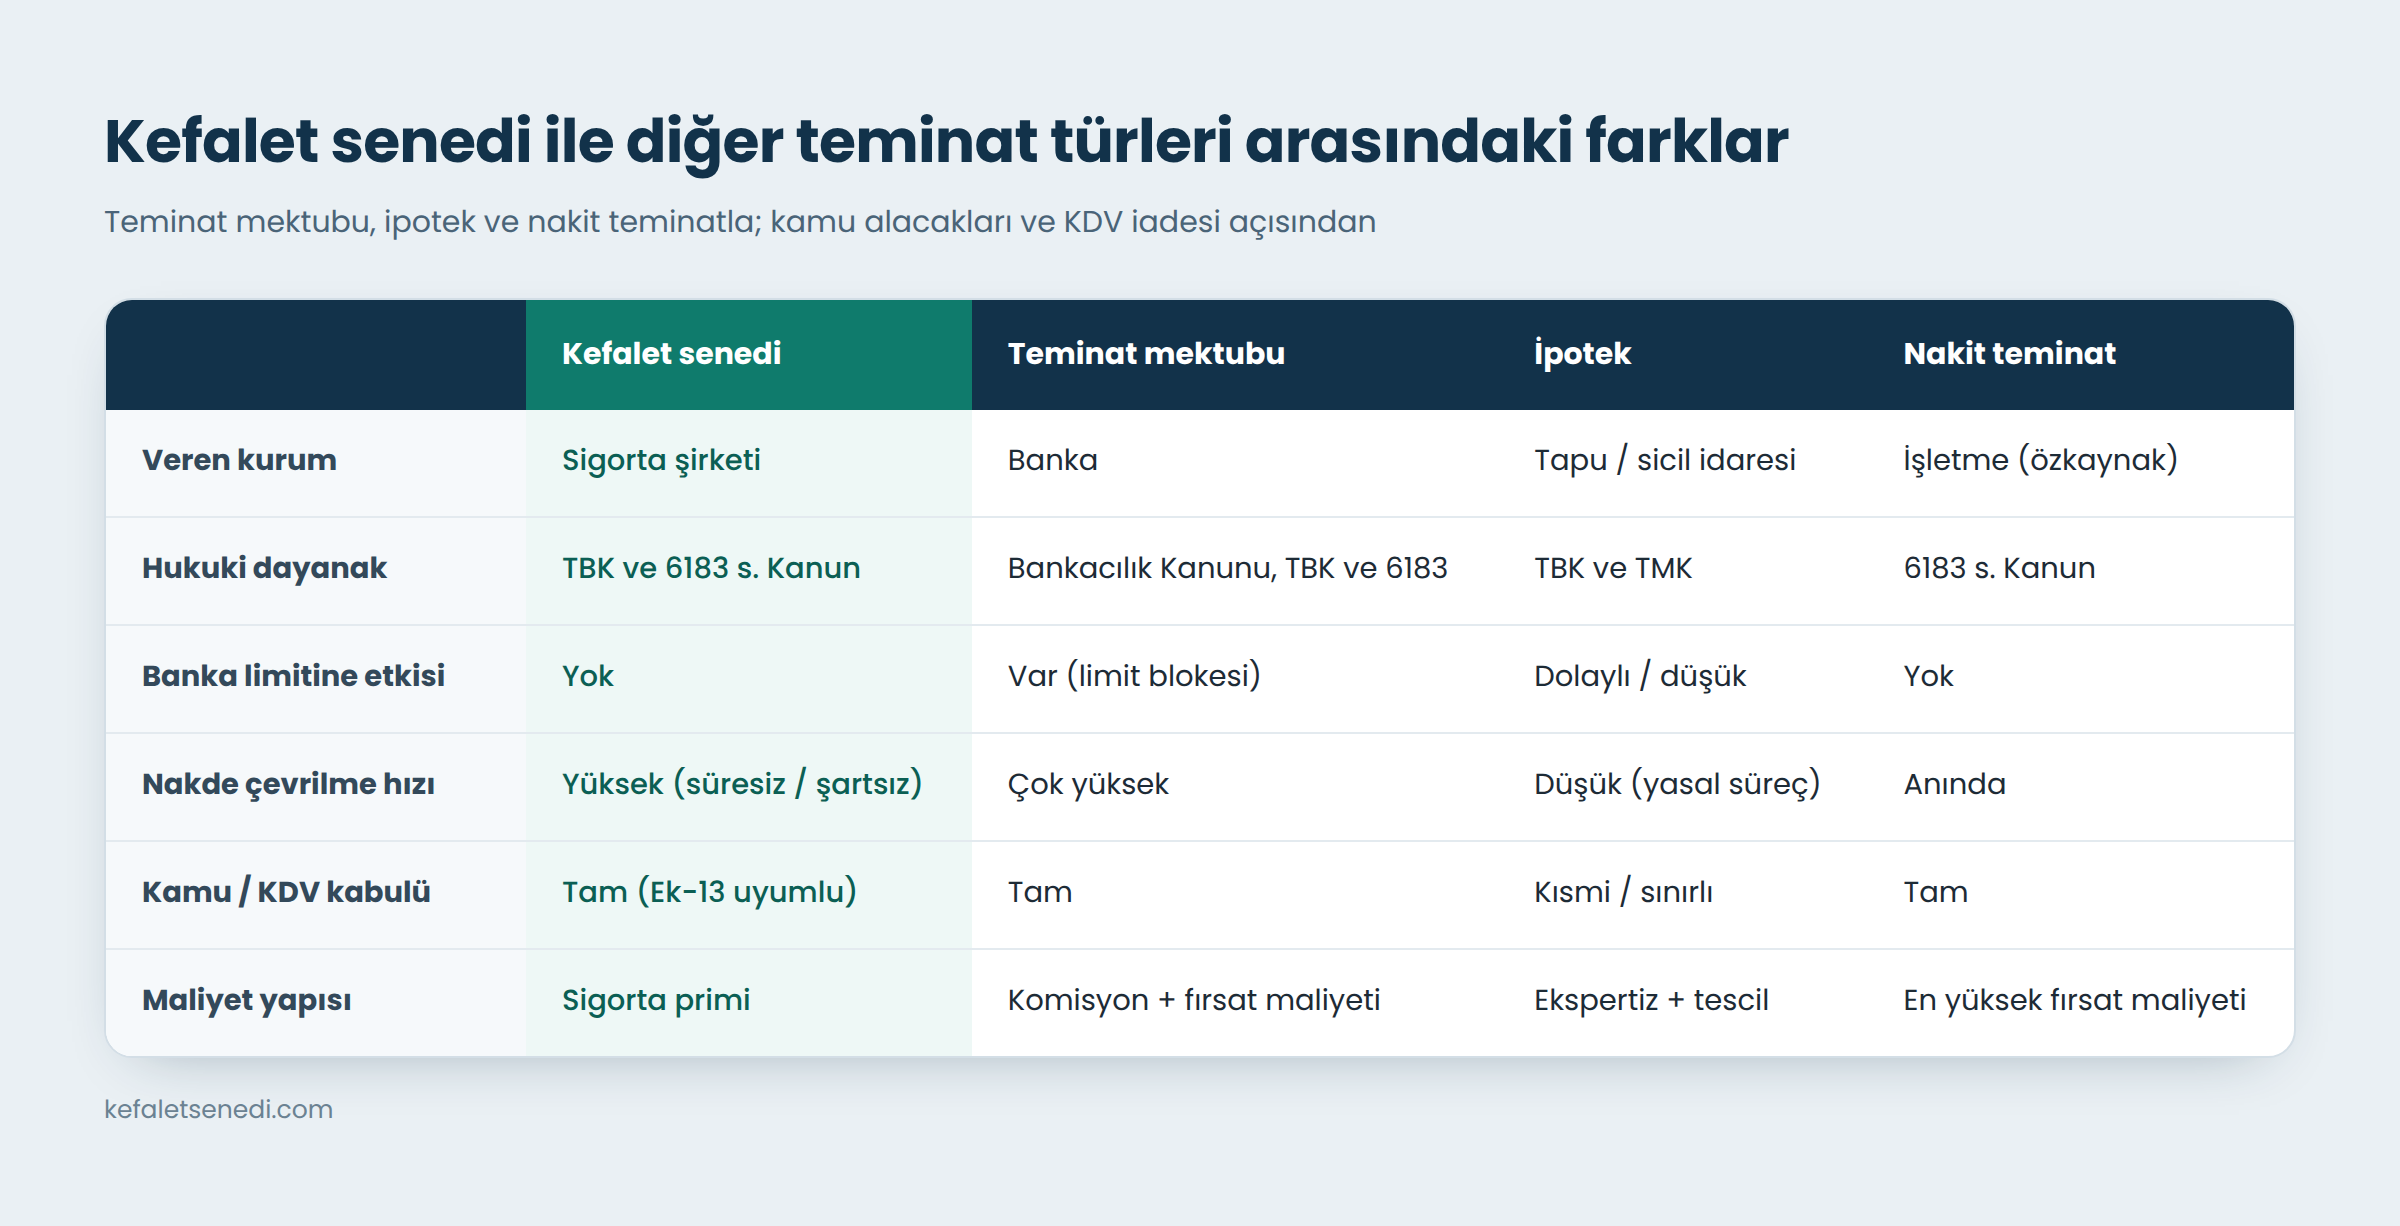
KDV iadelerinde senedin “süresiz ve şartsız” olması, banka teminat mektubu ile işlevsel olarak tam bir simetri oluşturur.
Seçim kriterleri: hangi durumda hangi teminat?
Teminat seçiminde sermayenin fırsat maliyeti yönetimi esas alınmalıdır. İşletmeler yalnızca maliyete değil, likiditeye erişim hızına da odaklanmalıdır.
- Kredi limitini optimize etmek isteyenler: Bankadaki gayrinakdi limitlerini nakit kredilere (rotatif, BCH vb.) ayırmak isteyen firmalar için kefalet senedi rasyonel bir çözümdür.
- Likidite fazlası olan kısa vadeli işler: Onay süreci beklemek istemeyen ve anlık nakit fazlası bulunan firmalar için nakit teminat verimlidir.
- Kurumsal kredibilite yönetimi: Güçlü mali tabloya (200/500 milyon TL özsermaye) sahip firmalar, sigorta sektöründeki yüksek limit avantajlarını kullanarak banka dışı finansman kanallarını genişletmelidir.
Sıkça sorulan sorular
Kefalet senedi süreli olarak düzenlenebilir mi?
KDV iadesi süreçlerinde kabul edilmesi için senedin mutlaka “süresiz” olması gerekir.
Kefalet senedi düzenlenirken eş rızası alınmalı mıdır?
TBK 584 uyarınca kural olarak eş rızası istenir; ancak ticari işletme sahipleri ve şirket ortakları için belirli muafiyetler mevcuttur.
Sigorta şirketlerinin verebileceği toplam limit ne kadardır?
SEDDK 2025/13 uyarınca brüt teminat riski toplamı özsermayenin 5 katı ile sınırlıdır.
Reasürans bilgisi poliçede yer almalı mı?
Evet, Genelge Madde 5/1 uyarınca poliçeler ilgili reasürans dağılımı bilgisini içermek zorundadır.
SBM üzerinden yeni senet üretimi engellenebilir mi?
Evet, özsermaye bazlı yasal limitlerin aşılması durumunda SBM sistemi yeni üretimi otomatik olarak engeller.
Sigorta şirketinin özsermayesi ne zaman güncellenir?
Genelgeye göre hesaplamalarda Haziran ve Aralık dönemlerinden güncel olanı dikkate alınır; Ocak ve Temmuz’da ÜFE oranında güncellemeler yapılır.
KDV iadesi için senedin formatı nasıl olmalıdır?
Tahsilat Genel Tebliği Ek-13’te yer alan standart metne tam uyumlu olmalıdır.
Risk devri (reasürans) limitleri nasıl etkiler?
Mali ve teknik kriterleri sağlayan reasürörlere yapılan risk devirleri, şirketin üzerinde tuttuğu riskten tenzil edilerek limit açılmasını sağlar.
Kefalet senedi banka limitlerimi etkiler mi?
Hayır; kefalet sigortası bankacılık sistemi dışındaki kapasiteyi kullandığı için kredi limitlerinizi etkilemez.
Bir risk grubu için maksimum limit nedir?
Şartlara göre özsermayenin %15’i, %25’i veya %35’i kadar limit tanımlanabilir.
Sonuç: teminat türünüzü netleştirin
Modern finans dünyasında rekabet gücü, banka kredi limitlerine hapsolmadan hareket edebilmekten geçer. SEDDK 2025/13 limitleri ve risk grubu analizleriyle KDV iadesi ve kamu ihalelerinde ihtiyaç duyduğunuz süresiz ve şartsız teminatları yönetmek için kefaletsenedi.com üzerinden uzman ekibimizle iletişime geçebilirsiniz. Aldığınız kefalet senedini ise SBM sorgu ekranından dilediğiniz zaman doğrulayabilirsiniz.
Kaynakça
- SEDDK — 2025/13 Sayılı Kefalet Sigortası Hakkında Genelge
- Hazine ve Maliye Bakanlığı (GİB) — 43 Seri No’lu KDV Genel Uygulama Tebliği
- 7417 Sayılı Kanun — 6183 sayılı Kanun m.10 değişikliği
- 6098 Sayılı Türk Borçlar Kanunu — Kefalet sözleşmesi hükümleri
- SGK — Banka Teminat Mektupları ve Sigorta Şirketi Kefalet Senetleri Hakkında Genel Yazı